Una tarjeta no se inventó: se parcheó siete veces (y el fraude se mudó)
Número, banda, chip, PIN, antena, código y token: cada capa de la tarjeta tapó un hueco de la anterior. Con fechas, la historia no es una escalera, y el fraude nunca se resolvió: cambió de sitio.

En este artículo 7 secciones
Saca la tarjeta de la cartera y mírala un momento. Puede que tenga un número en relieve, una banda negra detrás, un chip dorado, un simbolito de ondas y tres cifras junto a la firma. Parece un objeto diseñado de una vez, y no lo es: cada una de esas piezas se añadió porque a la anterior le faltaba algo.
Hace unos días vi en LinkedIn una infografía de Edgar René Mendoza Villegas que lo resumía en siete capas apiladas: número, banda, chip, PIN, antena, código de seguridad y token. Cada una, con lo que resolvió y lo que dejó sin resolver, y el titular «Una tarjeta no se inventó. Se parchó 7 veces».
La idea es buena y la suscribo: una tarjeta es una lista de problemas resueltos, y muchos de esos problemas eran fraudes. Pero si a la escalera le pones fechas, pasan dos cosas interesantes. La primera, que no es una escalera. La segunda, que el fraude no se resolvió nunca: cambió de sitio.
Si le pones fechas, no es una escalera
Más o menos así llegaron las capas, con las fechas redondeadas, porque cada país y cada marca fue a su ritmo y varias se solapan. Aquí separo los dos códigos de verificación que la infografía agrupa en una sola capa:
- El número en relieve, años cincuenta. Las primeras tarjetas de pago (Diners Club, 1950) eran de cartón. Cuando pasaron a plástico, el número se grabó en relieve por una razón práctica: para que la «planchadora» del comercio lo copiase sobre papel de calco. Copiarlo a mano era lento y se equivocaba uno.
- La banda magnética, años sesenta. Salió de IBM, que primero buscaba una tarjeta de identificación más difícil de falsificar, y se normalizó a finales de esa década. Una máquina ya podía leer la tarjeta sola.
- El PIN, también en los sesenta. Nació con los cajeros automáticos, no con el chip. Llevamos más de cincuenta años tecleando cuatro cifras.
- Un código escondido en la banda, finales de los ochenta. Servía para detectar bandas falsificadas. No es el que conoces.
- El chip, años noventa. Francia lo generalizó a principios de la década y el estándar común, EMV, apareció a mediados. Pero en Reino Unido el chip con PIN no fue obligatorio hasta 2006, y en Estados Unidos el empujón real llegó en octubre de 2015.
- Las tres cifras de detrás, de 1997 en adelante. Mastercard las empezó a imprimir ese año, y Visa las generalizó en Estados Unidos hacia 2001. Existen para las compras por teléfono y por internet, donde nadie ve la tarjeta.
- Pagar acercando, mediados de los 2000. Y en España se generalizó bastante después, cuando ya había un datáfono con antena en cada bar.
- El token, 2014. En marzo de ese año se publicó la especificación de EMVCo y en octubre salió Apple Pay, que fue lo que lo popularizó.
Así que el PIN no llegó porque el chip «no supiera quién la traía»: estaba ahí desde mucho antes, y en países como Reino Unido o Francia chip y PIN se implantaron juntos. Y el código de detrás no vino a tapar el pago sin contacto, al que precede en bastantes años.
Tiene sentido que la infografía las ordene por lo que resuelven y no por fecha. Contado así se entiende mejor. Pero sin las fechas se pierde la parte que más me interesa.
La capa que falta es la que más usas
En la pila hay un hueco, y es justo la capa que más ves cuando compras por internet: el banco te pide que confirmes el pago en su aplicación.
Ahí hay dos cosas que conviene separar. Una es un protocolo, 3-D Secure, cuya primera versión es de 2001 («Verified by Visa», «Mastercard SecureCode», la ventanita que pedía una contraseña que nadie recordaba). La otra es una obligación legal: en Europa, la directiva de servicios de pago, la PSD2, exige autenticación reforzada en los pagos electrónicos, es decir, al menos dos de estas tres cosas: algo que tienes, algo que sabes o algo que eres. 3-D Secure es la herramienta con la que se cumple en la mayoría de compras con tarjeta. Tras una prórroga, la exigencia completa para el comercio electrónico empezó a aplicarse el 1 de enero de 2021.
Si la sumamos a las siete de la infografía, contadas a su manera, la tarjeta no se parcheó siete veces, sino ocho. Y esa capa añade una molestia muy visible: tener que confirmar la compra.
El fraude no se arregla: cambia de sitio
Este es el argumento que me parece de verdad interesante.
Cuando Reino Unido implantó el chip con PIN, el fraude con la tarjeta delante —falsificaciones, tarjetas robadas usadas en tiendas— bajó, que era lo que se buscaba. El fraude sin la tarjeta delante, el de las compras por teléfono y por internet, subió. Según las cifras de APACS, la asociación británica de pagos de entonces, pasó de 212,6 millones de libras en 2006 a 290,5 en 2007, un 37 % más en un año, y alcanzó los 328,4 millones en 2008 antes de bajar unos años.
No todo eso es efecto del chip: en esos mismos años se compraba cada vez más por internet, y más compras son más ocasiones. Pero la propia industria británica señaló el chip como una de las causas, y la lógica es sencilla. Clonar una banda para usarla en un datáfono británico dejó de compensar, así que el fraude se fue a donde no hacía falta la tarjeta física, o a los países donde aún no había chip. Y lo que lo frenó después fue, en buena parte, la autenticación en la compra online: la capa que no salía en el dibujo.
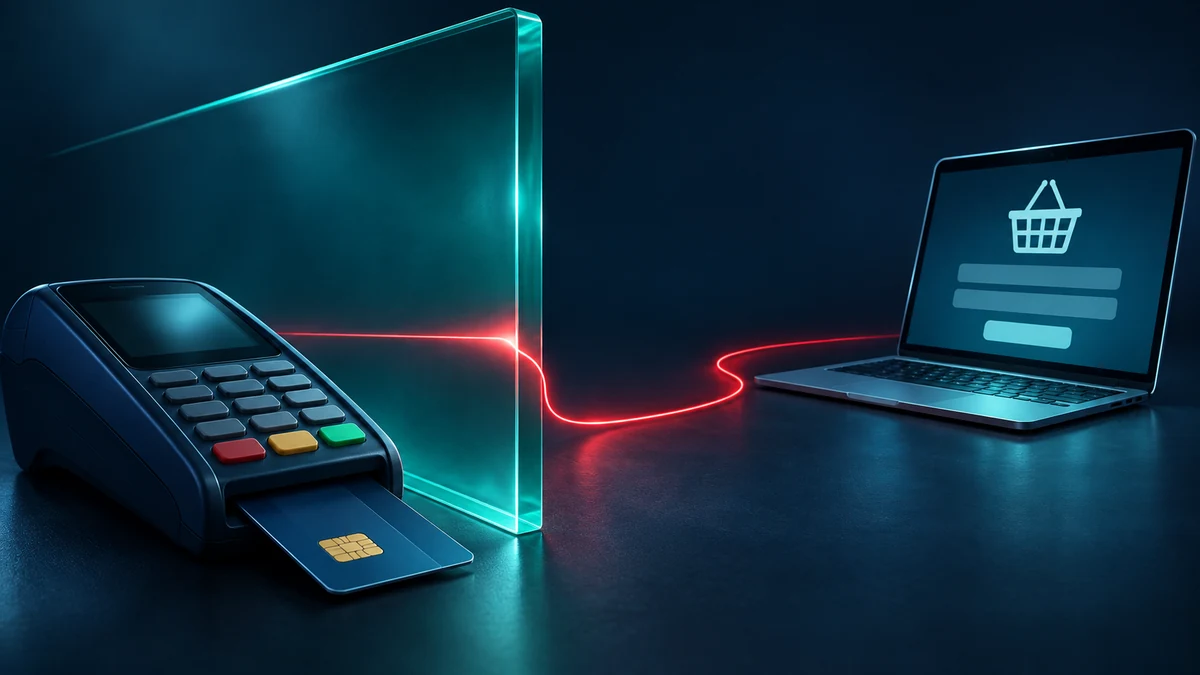
Ilustración generada con IA para este artículo. Es una metáfora del desplazamiento del fraude, no un esquema de cómo funciona un pago.
Cada capa cierra una puerta. El atacante no se rinde: busca la siguiente, que suele ser la que nadie ha cerrado todavía porque era incómoda de cerrar.
Cada capa es un precio en comodidad
La otra cosa que la escalera enseña bien, aunque no lo diga, es que cada capa se paga en fricción. Insertar y teclear es lento, y por eso existe la antena. La antena sin PIN es cómoda, y por eso tiene un límite de importe, que en España se subió de 20 a 50 euros en 2020, en plena pandemia, cuando lo que preocupaba era tocar el datáfono; y ahí se quedó. Confirmar en la app añade seguridad, pero también fricción; por eso hay exenciones para los importes pequeños y los comercios de confianza.
La pregunta nunca es «¿cuál es el sistema seguro?», sino «¿cuánta molestia aguanta el cliente antes de irse a pagar a otro sitio?». Y esa respuesta va cambiando.
El token, en una línea
No es el token de un JWT del que hablé ayer, aunque comparte apellido. Aquí, el token es un número que sustituye al de tu tarjeta y que va limitado a un uso: un móvil, una tienda que te guarda la tarjeta, un tipo de compra. Si alguien lo roba de la base de datos de esa tienda, no le sirve para pagar en cualquier otra. El número real deja de exponerse en ese flujo de pago.
Mastercard dice que en junio de 2026 ya iban tokenizadas tres de cada cinco de sus compras por internet en Europa.
Y ahora, quitar capas
El remate de la historia es que el siguiente parche ya tiene calendario, al menos en una de las marcas, y consiste en quitar cosas.
- La banda magnética se retira de las Mastercard. La marca anunció en 2021 que dejaría de ser obligatoria en sus tarjetas nuevas en Europa a partir de 2024, que desde 2029 ninguna tarjeta de crédito o débito Mastercard nueva la llevaría y que en 2033 no quedaría ninguna en circulación (con excepciones para algunas prepago en Estados Unidos y Canadá). La capa que llevaba décadas siendo el punto débil se va por fin.
- Teclear el número también. En 2024, Mastercard se puso como objetivo que en 2030 nadie tenga que escribir los dieciséis dígitos para comprar por internet en Europa con sus tarjetas: tokens en lugar del número y llaves de acceso (passkeys) con la huella o la cara en lugar de contraseñas y códigos por SMS. Si eso se cumple, las tres cifras de detrás pierden buena parte de su razón de ser.
¿Lo incómodo? Esas fechas las pone una empresa, pero lo que de verdad decide el diseño es otra cosa. Cada una de estas capas existe porque alguien encontró el hueco de la anterior, y el parche nueve lo dibujará, como siempre, el siguiente fraude.
Lo que me llevo para mi trabajo
Esto no va solo de bancos. Va de cualquier tienda online pequeña que piensa que aquí no hay nada que robar.
Cuando el fraude se mudó del datáfono a internet, se mudó a sitios como ese: comercios con un formulario de pago casero, que guardaban el número de tarjeta «por comodidad» y sin autenticación en la compra. Si hoy montas un comercio electrónico, la lección de esta historia es concreta: el número de la tarjeta no debería tocar tu servidor nunca. Que lo maneje la pasarela de pago, que te devuelva un token y que la autenticación reforzada la haga el banco. Lo que no pasa por tu servidor no te lo pueden robar de tu servidor.
Preguntas frecuentes
¿Por qué las tarjetas tienen chip y PIN a la vez?
Porque resuelven cosas distintas. El chip genera un código nuevo en cada compra y hace muy difícil clonar la tarjeta; el PIN añade algo que solo debería saber su titular. El PIN es más antiguo que el chip: nació con los cajeros automáticos en los años sesenta, y en países como Reino Unido o Francia chip y PIN se implantaron juntos.
¿Para qué sirve el CVV de la parte de atrás?
Para las compras por teléfono y por internet, donde nadie ve la tarjeta. Las tres cifras impresas no van en la banda ni en el chip, así que quien copia la banda en un datáfono no las obtiene. Mastercard empezó a imprimirlas en 1997 y Visa las generalizó en Estados Unidos hacia 2001.
¿Qué cambió con el chip en el fraude con tarjeta?
En Reino Unido, el fraude con la tarjeta delante bajó y el de las compras a distancia subió: de 212,6 millones de libras en 2006 a 290,5 en 2007. Parte de esa subida se debe a que se compraba más por internet, pero la industria británica señaló el chip como una de las causas.
¿Qué es un token de pago?
Un número que sustituye al de la tarjeta y va limitado a un uso: un móvil, una tienda que guarda la tarjeta o un tipo de compra. Si alguien lo roba de esa tienda, no le sirve para pagar en cualquier otra, y el número real deja de exponerse en ese flujo de pago.
¿Va a desaparecer la banda magnética?
En las tarjetas Mastercard, sí: según el calendario que anunció la marca en 2021, desde 2029 ninguna tarjeta de crédito o débito Mastercard nueva la llevará y en 2033 no quedará ninguna en circulación, con excepciones para algunas prepago en Estados Unidos y Canadá.
Sigue leyendo

El Flipper One no clona tu tarjeta (y el problema nunca fue el Flipper)
El Flipper One salió en Kickstarter y LinkedIn se llenó de avisos de peligro con tarjetas clonadas y mandos reproducidos. Pero no tiene NFC, ni RFID, ni radio sub-GHz: es un ordenador Linux para redes. Lo que sí es verdad es más viejo que el aparato, y se revisa con cuatro preguntas.
Leer más →
El acceso remoto de tu proveedor es una llave de tu oficina
Los investigadores apuntan a una extensión de ScreenConnect que aceptaba una clave en blanco: sin pasar por el MFA, malware en 288 equipos de 48 organizaciones en 90 minutos, y luego otra oleada. Qué enseña sobre el acceso remoto de tu proveedor, por qué no se investiga con la misma herramienta y qué preguntarle.
Leer más →
Historia del virus (3/6): Melissa y tu libreta de direcciones
El 26 de marzo de 1999, Melissa empezó a viajar por confianza: una macro de Word que se reenviaba a los cincuenta primeros contactos de cada libreta de Outlook, con tu nombre en el asunto. Seguía necesitando una macro, pero lo que la multiplicó fue la relación entre personas.
Leer más →¿Te ha resultado útil o quieres comentar algo?
Hablemos →